Hvad betyder en selvrisiko?


Selvrisiko er det beløb, du selv betaler ved en dækket skade, før forsikringsselskabet betaler resten. Hvis reparationen koster mindre end selvrisikoen, får du normalt ingen erstatning.
Sådan fungerer selvrisiko i praksis
Selvrisikoen står i din forsikringspolice og kan være fast eller procentvis, afhængigt af forsikringen. Den bliver typisk trukket fra erstatningen, så du får udbetalt det resterende beløb.
| Skadens pris | Selvrisiko | Din betaling | Forsikringens betaling |
|---|---|---|---|
| 5.000 kr. | 2.000 kr. | 2.000 kr. | 3.000 kr. |
| 1.500 kr. | 2.000 kr. | 1.500 kr. | 0 kr. |
| 18.000 kr. | 5.000 kr. | 5.000 kr. | 13.000 kr. |
Hvorfor har forsikringer selvrisiko?
Selvrisiko bruges for at holde præmien nede og undgå, at meget små skader bliver anmeldt. Det giver også et incitament til at vælge en løsning, hvor du selv tager de mindste udgifter.
- Lav selvrisiko giver typisk højere præmie.
- Høj selvrisiko giver typisk lavere præmie.
- Selvrisiko kan variere fra forsikring til forsikring.
- Nogle dækninger har særskilt selvrisiko ved bestemte skader.
Eksempler på forsikringer med selvrisiko
Du møder selvrisiko på mange typer forsikringer, for eksempel når du læser om forsikringsdækning eller i policer for bil, hus og indbo. På nogle forsikringer er selvrisikoen fast, mens den på andre afhænger af skadens type.
Hvordan vælger du den rigtige selvrisiko?
Den rigtige selvrisiko afhænger af, hvor meget du kan betale selv, hvis uheldet er ude. En høj selvrisiko kan være fornuftig, hvis du vil spare på præmien og sjældent forventer skader.
- Vurder, hvor stor en udgift du kan klare uden problemer.
- Sammenlign prisen på forsikringen med lav og høj selvrisiko.
- Tjek om selvrisikoen gælder pr. skade eller pr. skadeelement.
- Læs betingelserne for særlige undtagelser og tillæg.
Hvornår kan det ikke betale sig at anmelde en skade?
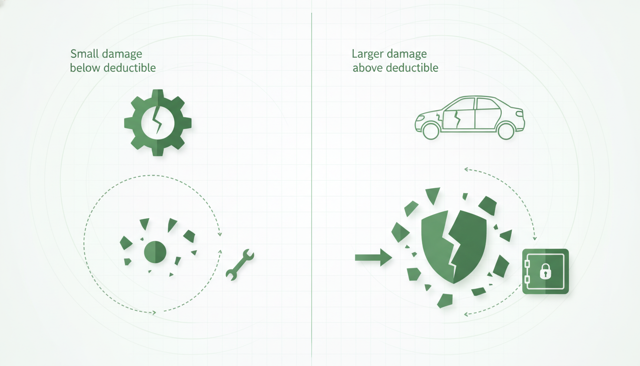
Det kan sjældent betale sig at anmelde en skade, hvis skaden koster mindre end eller næsten det samme som din selvrisiko. I de tilfælde ender du ofte med selv at betale hele beløbet.
Det er især relevant ved små skader på indbo, cykel, bil eller elektronik. En hurtig tommelfingerregel er, at du bør sammenligne reparationsprisen med selvrisikoen, før du sender en skadeanmeldelse.
Ofte stillede spørgsmål
Er selvrisiko og egenbetaling det samme?
De bruges ofte om det samme i forsikringssammenhæng. Selvrisiko er den del, du selv betaler ved en dækket skade.
Kan selvrisiko være procentvis?
Ja, nogle forsikringer bruger en procentvis selvrisiko i stedet for et fast beløb. Det ses især på visse specialforsikringer og i enkelte skadestyper.
Bliver selvrisiko trukket fra erstatningen?
Ja, normalt fratrækker selskabet selvrisikoen, når erstatningen beregnes. Du får derfor udbetalt resten af det godkendte beløb.
Kan man vælge selvrisiko selv?
På mange forsikringer kan du vælge mellem forskellige niveauer. En højere selvrisiko giver ofte en lavere præmie.
Er selvrisiko den samme på alle forsikringer?
Nej, selvrisikoen varierer meget fra forsikring til forsikring og fra selskab til selskab. Du bør derfor altid læse betingelserne grundigt.